Chuẩn hóa quy trình trước khi đưa AI vào
Trong phần tham luận chiều 17/10 tại FPT Transform 2026, ông Nguyễn Chiến Thắng - Giám đốc Trung tâm Phát triển, Ngân hàng SHB, cho biết các ngân hàng cần tiến tới mô hình “AI-first banking”.
Với mô hình này, AI không chỉ xuất hiện ở những ứng dụng dễ nhận thấy như chatbot. Ngân hàng còn phải phát triển các năng lực mới để xử lý dữ liệu, xây dựng cơ sở dữ liệu vector, triển khai AI Agent hỗ trợ ra quyết định và tổ chức các hình thức tương tác bằng hội thoại.
Thay vì để khách hàng tìm kiếm menu, lựa chọn từng chức năng trên ứng dụng, mô hình ngân hàng hội thoại hướng tới việc cho phép họ đưa ra yêu cầu bằng ngôn ngữ tự nhiên.
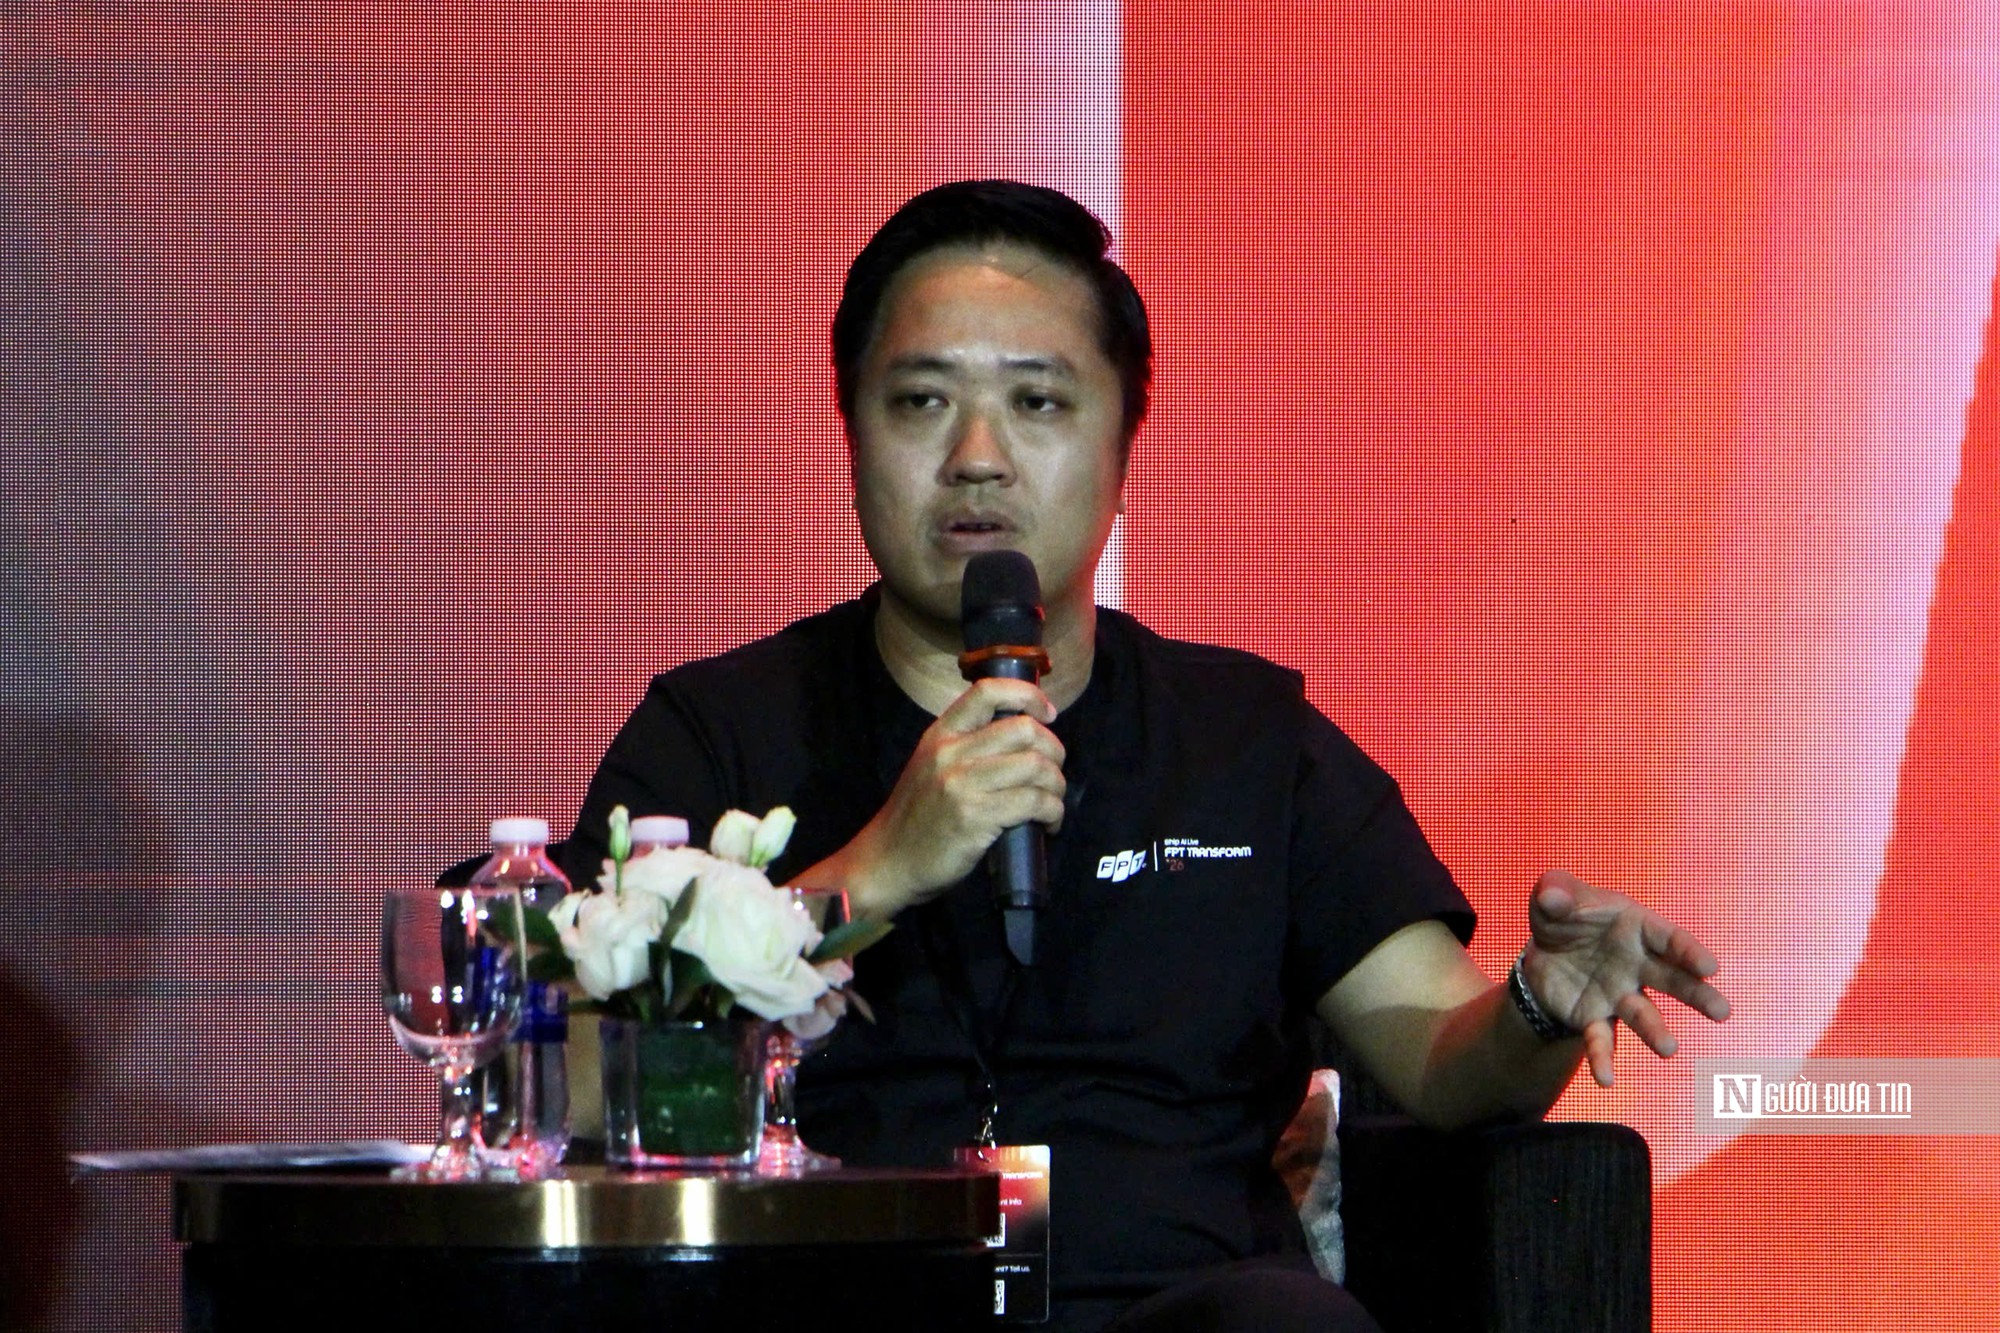
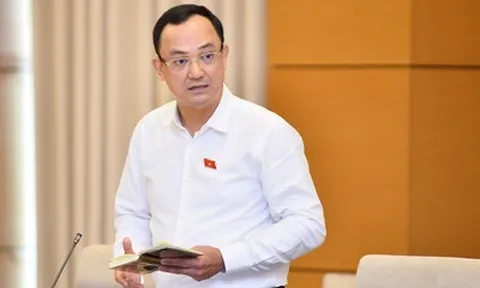
Ông Nguyễn Chiến Thắng - Giám đốc Trung tâm Phát triển, Ngân hàng SHB (Ảnh: Việt Anh).
Tuy nhiên, dựa trên kinh nghiệm triển khai thực tế tại SHB, theo ông Thắng, việc ứng dụng AI chỉ thực sự hiệu quả khi bắt đầu từ việc xem xét lại cách làm hiện tại, thay vì đơn thuần bổ sung công nghệ vào quy trình cũ.
Giám đốc Trung tâm Phát triển SHB cho rằng nhiều đơn vị có xu hướng lấy quy trình đang vận hành, bổ sung thêm một số công cụ AI rồi kỳ vọng tốc độ xử lý sẽ được cải thiện. Cách làm này có thể mang lại kết quả bước đầu, nhưng chưa chắc tạo ra thay đổi lớn nếu quy trình vốn đã có nhiều khâu thừa, nhiều bất cập, thao tác trùng lặp.
“Chúng tôi chuẩn hóa quy trình trước, bỏ đi những bước thừa rồi mới tiến hành đưa AI vào hệ thống. Có như vậy, công nghệ mới phát huy được hiệu quả”, ông nói.
Ông Thắng cũng cho biết một nguyên tắc được SHB lựa chọn là tập trung ứng dụng AI thay vì chạy đua tự phát triển các mô hình nền tảng quy mô lớn. Ông Thắng nhấn mạnh doanh nghiệp cần ưu tiên bài toán nghiệp vụ, chất lượng dữ liệu và hiệu quả đầu ra thay vì đầu tư dàn trải để chạy theo xu hướng.
Không phải bài toán nào cũng áp đặt phải dùng AI Agent
Trước đó, trong phiên chuyên đề “AI có khả năng tự hành trên quy mô lớn: Sự thổi phồng, thực tế và kỹ thuật khai thác tiềm năng”, các diễn giả cũng đã thảo luận về vấn đề lựa chọn cấp độ tự động hóa, đặc biệt ở lĩnh vực ngân hàng.
Theo ông Thắng, xu hướng tích hợp AI vào mọi sản phẩm từng dẫn đến hiện tượng “AI washing”, tức gắn nhãn AI cho sản phẩm để tạo sức hút. Khi AI Agent trở nên phổ biến, một xu hướng tương tự có thể xuất hiện dưới hình thức “agent washing”, tức cố áp đặt AI Agent vào mọi bài toán.
“Chúng ta không nên làm như vậy mà nên có những tiêu chí cụ thể để xác định khi nào nên sử dụng quy trình tự động hóa thông thường và khi nào cần đến AI Agent”, ông nói.
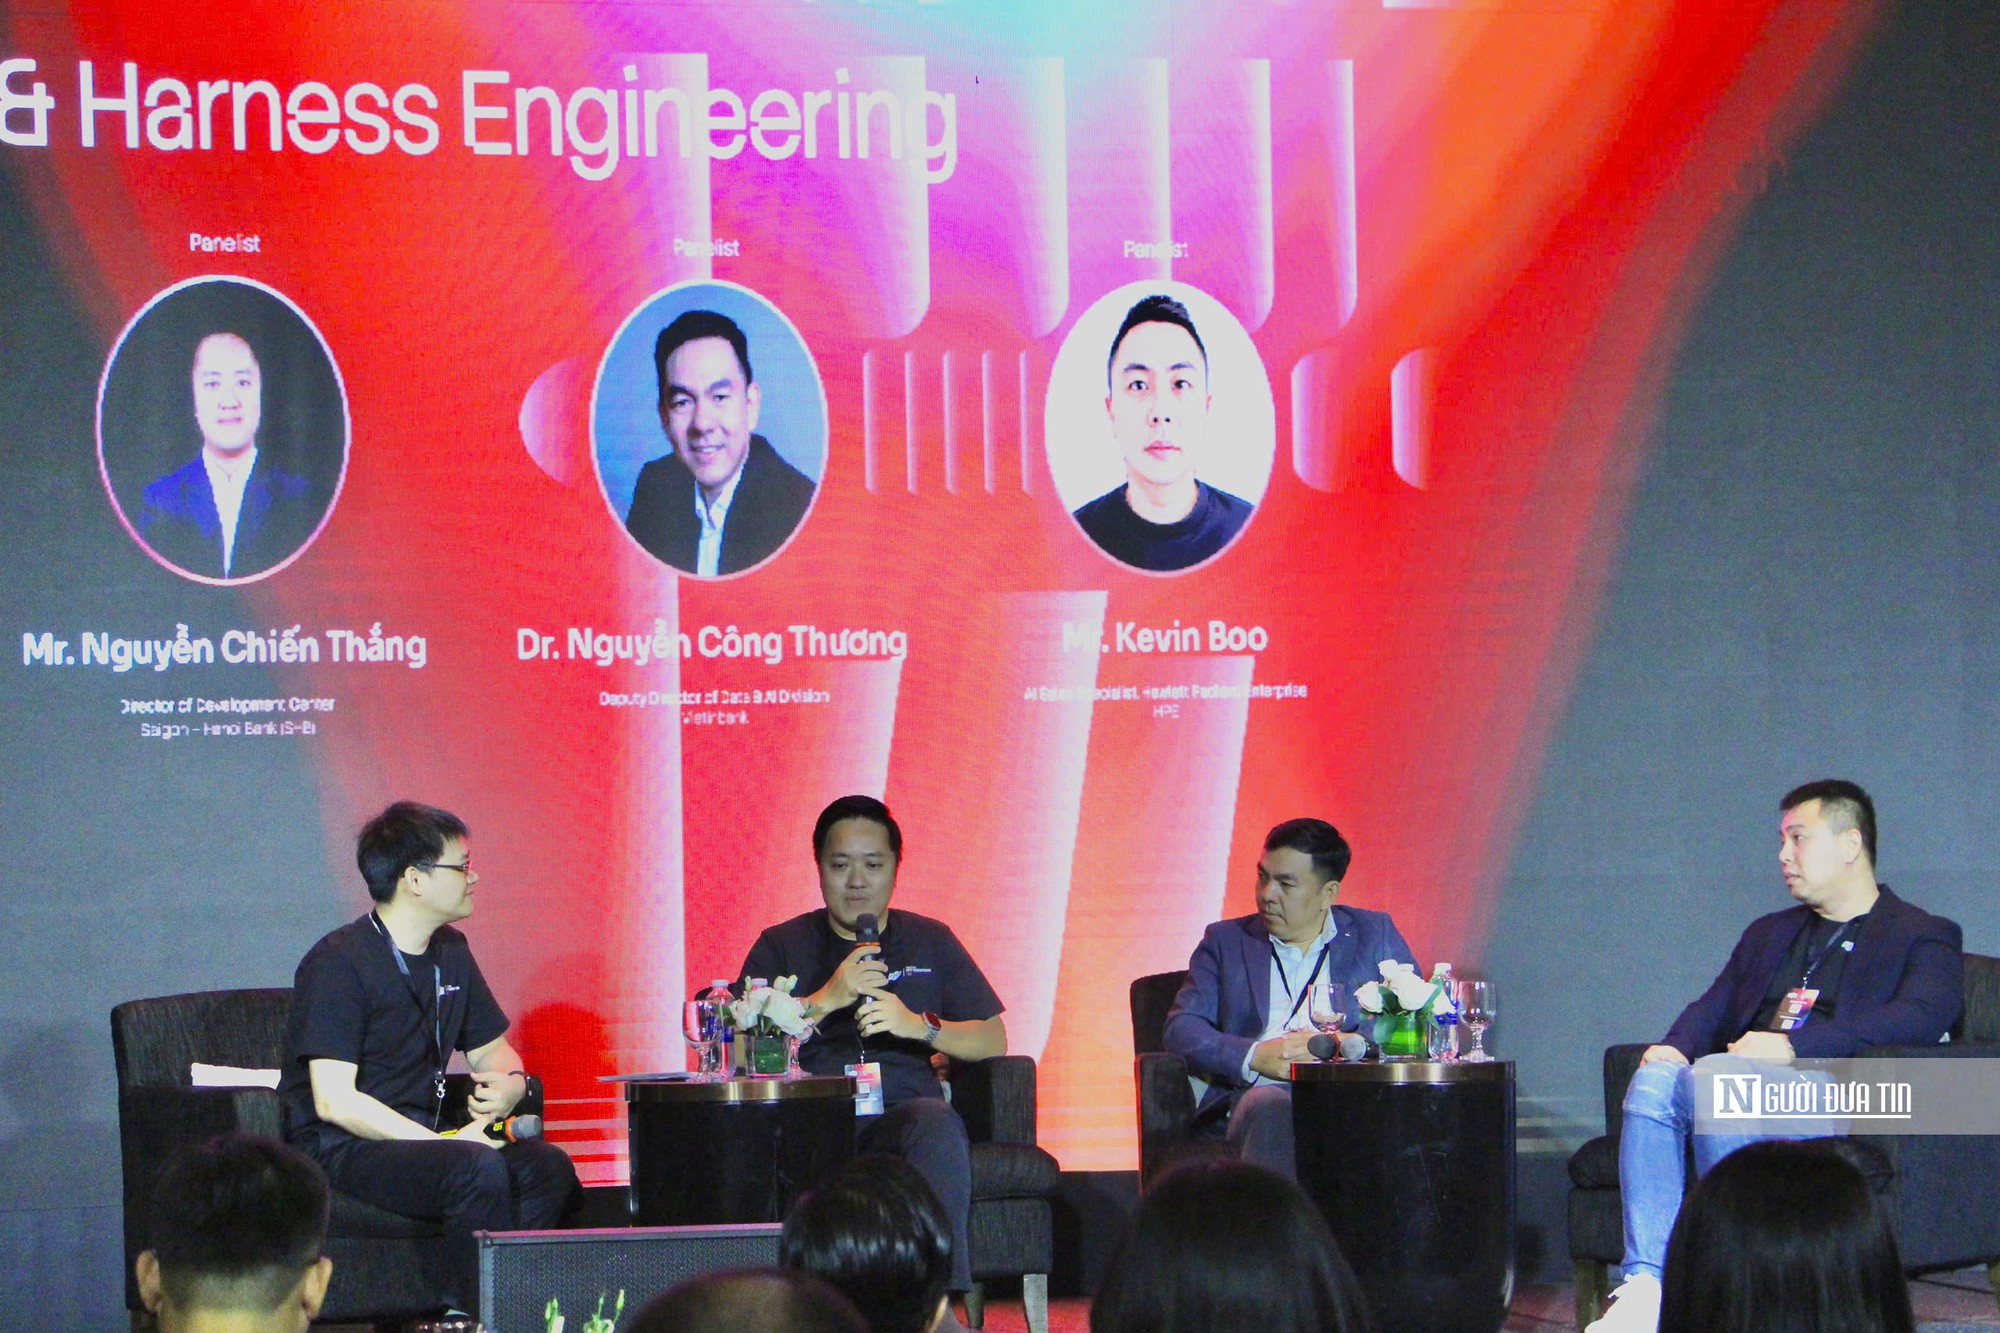
Các diễn giả trao đổi về câu chuyện ứng dụng AI trong doanh nghiệp, đặc biệt là lĩnh vực ngân hàng (Ảnh: Việt Anh).
Theo kinh nghiệm tại SHB, trước hết cần xem xét tính rõ ràng của quy trình. Với công việc có các bước cụ thể, có thể xác định trước luồng xử lý, workflow thông thường vẫn là lựa chọn phù hợp. Ngược lại, AI Agent có thể hữu ích với các bài toán bất định, bước tiếp theo phụ thuộc vào kết quả của bước trước.
Đặc biệt, ông Thắng cũng nhấn mạnh việc cần tính toán chi phí để cân đối khả năng ứng dụng công nghệ. Đáng chú ý, trong ngân hàng, các quyết định liên quan đến khách hàng cần có cơ sở rõ ràng. Nếu một hệ thống tham gia đánh giá khoản vay hoặc đề xuất hạn mức tín dụng nhưng không thể giải thích kết quả, ngân hàng sẽ gặp khó khăn khi khách hàng yêu cầu làm rõ. Vì vậy, cùng với chi phí, tính rõ ràng của quy trình còn là khả năng giải thích được.
Cùng quan điểm, ông Nguyễn Công Thương - Phó giám đốc Khối Dữ liệu và AI VietinBank, cho rằng mức độ tự chủ của AI phải phụ thuộc vào mức độ quan trọng của hành động được giao.
“Với tác vụ trả lời câu hỏi, hệ thống có thể được trao quyền rộng hơn. Với các nhiệm vụ đưa ra khuyến nghị để nhân viên tham khảo, mức độ tự chủ cần được cân nhắc kỹ hơn. Còn khi AI có thể thay đổi dữ liệu hoặc đưa ra quyết định, yêu cầu thận trọng phải cao hơn”, ông Thương khuyến nghị.
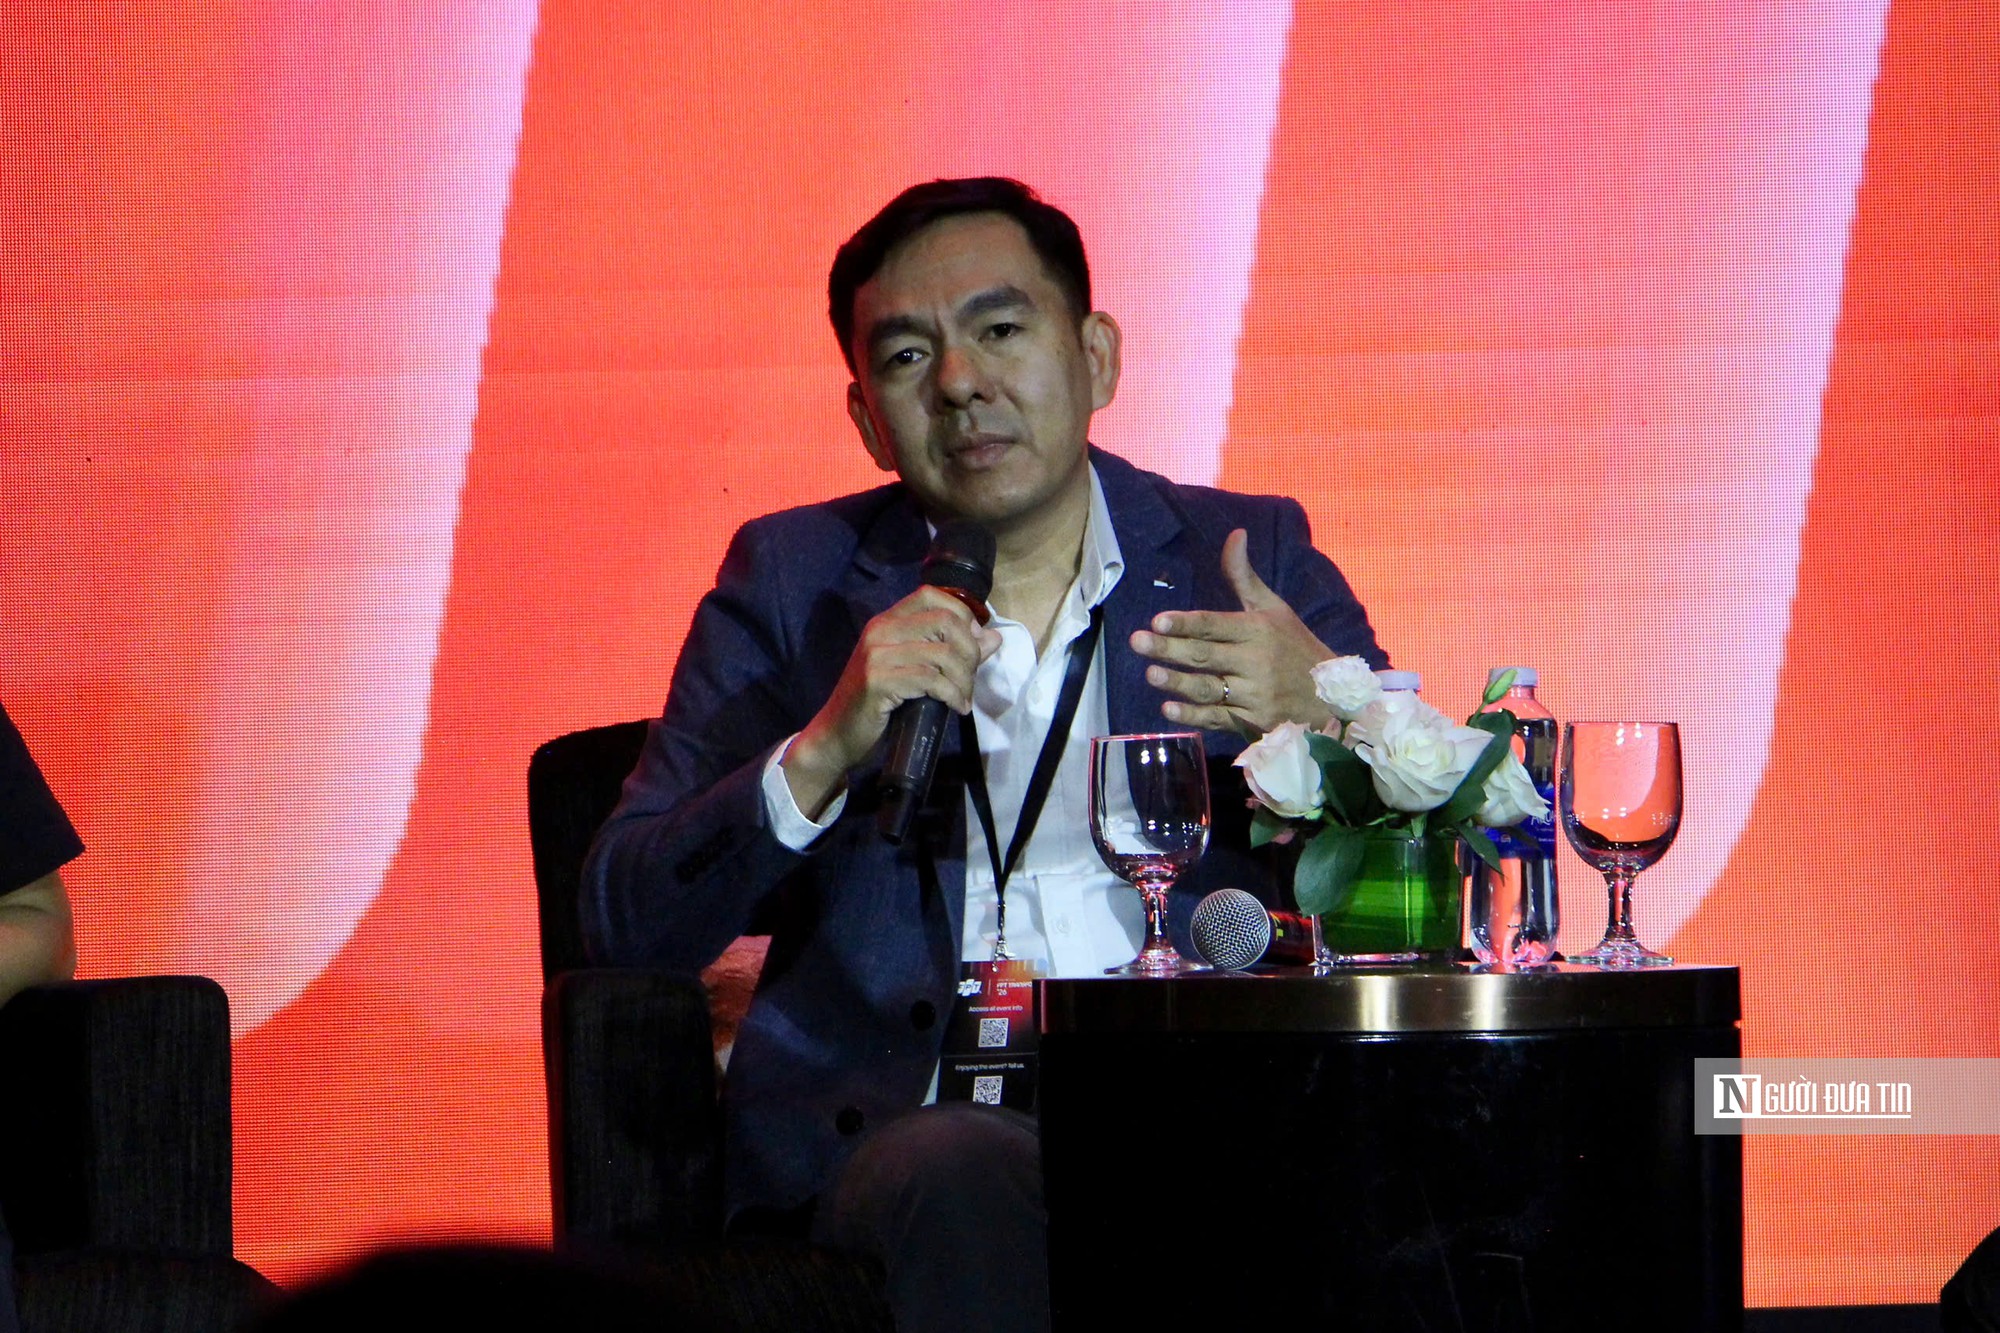
Ông Nguyễn Công Thương - Phó giám đốc Khối Dữ liệu và AI VietinBank (Ảnh: Việt Anh).
Tại VietinBank, ông Thương dẫn ví dụ về một trợ lý ảo được triển khai để hỗ trợ lực lượng bán hàng tra cứu thông tin khách hàng, tìm kiếm thông tin chuyên sâu và nhận khuyến nghị về sản phẩm, cách tiếp cận khách hàng. Theo ông Thương, thay vì để AI tự do truy cập toàn bộ kho dữ liệu doanh nghiệp, ngân hàng thiết kế các lớp kiểm soát.
Trước hết, AI tiếp cận dữ liệu qua API và các công cụ được xác định cho những câu hỏi, nhiệm vụ cụ thể. Tiếp đó, hệ thống gắn quyền truy cập với định danh của người đang sử dụng AI, bảo đảm tác nhân không được vượt quá phạm vi dữ liệu mà người dùng có quyền tiếp cận. Cuối cùng, mức độ tự chủ được phân theo tính chất của từng hành động.
Nguyên tắc được VietinBank áp dụng là “least privilege”, tức chỉ cấp cho AI những quyền cần thiết để hoàn thành nhiệm vụ.
Những cơ chế này càng quan trọng khi AI Agent được kết nối với các hệ thống nghiệp vụ đã tồn tại nhiều năm. Ông Nguyễn Chiến Thắng cảnh báo rằng trong quá trình vận hành, tác nhân có thể gọi sai API, sử dụng sai quyền, gặp lỗi kết nối hoặc lặp lại các bước xử lý khiến lượng token và chi phí tăng bất thường.
AI phải được giám sát liên tục ở mọi giai đoạn
Chia sẻ thêm về việc ứng dụng AI, đại diện SHB cho biết ngân hàng áp dụng cách tiếp cận theo vòng đời sản phẩm đối với các ứng dụng AI.
Trước khi đưa vào vận hành, ngân hàng xây dựng bộ dữ liệu đánh giá, kết hợp kiến thức nghiệp vụ với các tình huống được tạo thêm để kiểm tra chất lượng. Mỗi khi mô hình, câu lệnh hoặc cơ chế điều phối tác nhân thay đổi, hệ thống cần được đánh giá lại để quyết định có tiếp tục triển khai hay không.
Sau khi vận hành, việc giám sát vẫn phải diễn ra thường xuyên thông qua nhật ký hoạt động và cơ chế quan sát chất lượng. Những trường hợp kết quả không đạt yêu cầu cần được đưa trở lại vòng đánh giá để cải thiện hệ thống.
Một cách tiếp cận cũng được ông Thắng đề cập là triển khai các ứng dụng tạo hiệu quả nhanh song song với xây dựng nền tảng dài hạn. Theo đó, nếu chỉ tập trung xây dựng nền tảng ngay từ đầu, doanh nghiệp có thể phải chờ lâu mới đưa được các ứng dụng ra thực tế. Nhưng nếu chỉ chạy theo những sản phẩm ngắn hạn, các ứng dụng có nguy cơ phát triển rời rạc, khó tích hợp và mở rộng.
Cách làm mà SHB hướng tới là “vừa chạy vừa xếp hàng”, tức triển khai các ứng dụng có thể mang lại giá trị trước mắt, đồng thời thiết kế để chúng có thể chuyển sang nền tảng chung khi hệ thống hoàn thiện.
Theo ông Thắng, hiệu quả của AI không chỉ nên được nhìn qua lợi tức đầu tư tài chính, mà còn qua khả năng nâng cao hiệu suất của nhân viên và chất lượng vận hành.
“Chúng ta hãy mang lại giá trị, mang lại năng suất và cuối cùng là trải nghiệm cho khách hàng, đó là đích đến cuối cùng của ứng dụng AI”, ông nói.