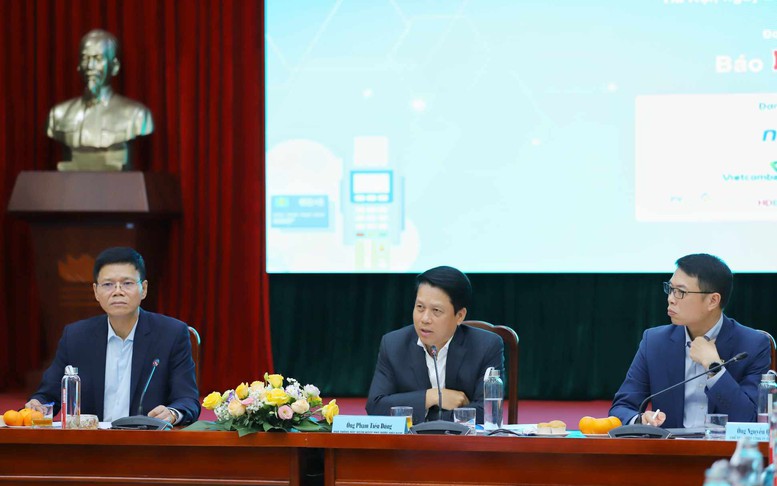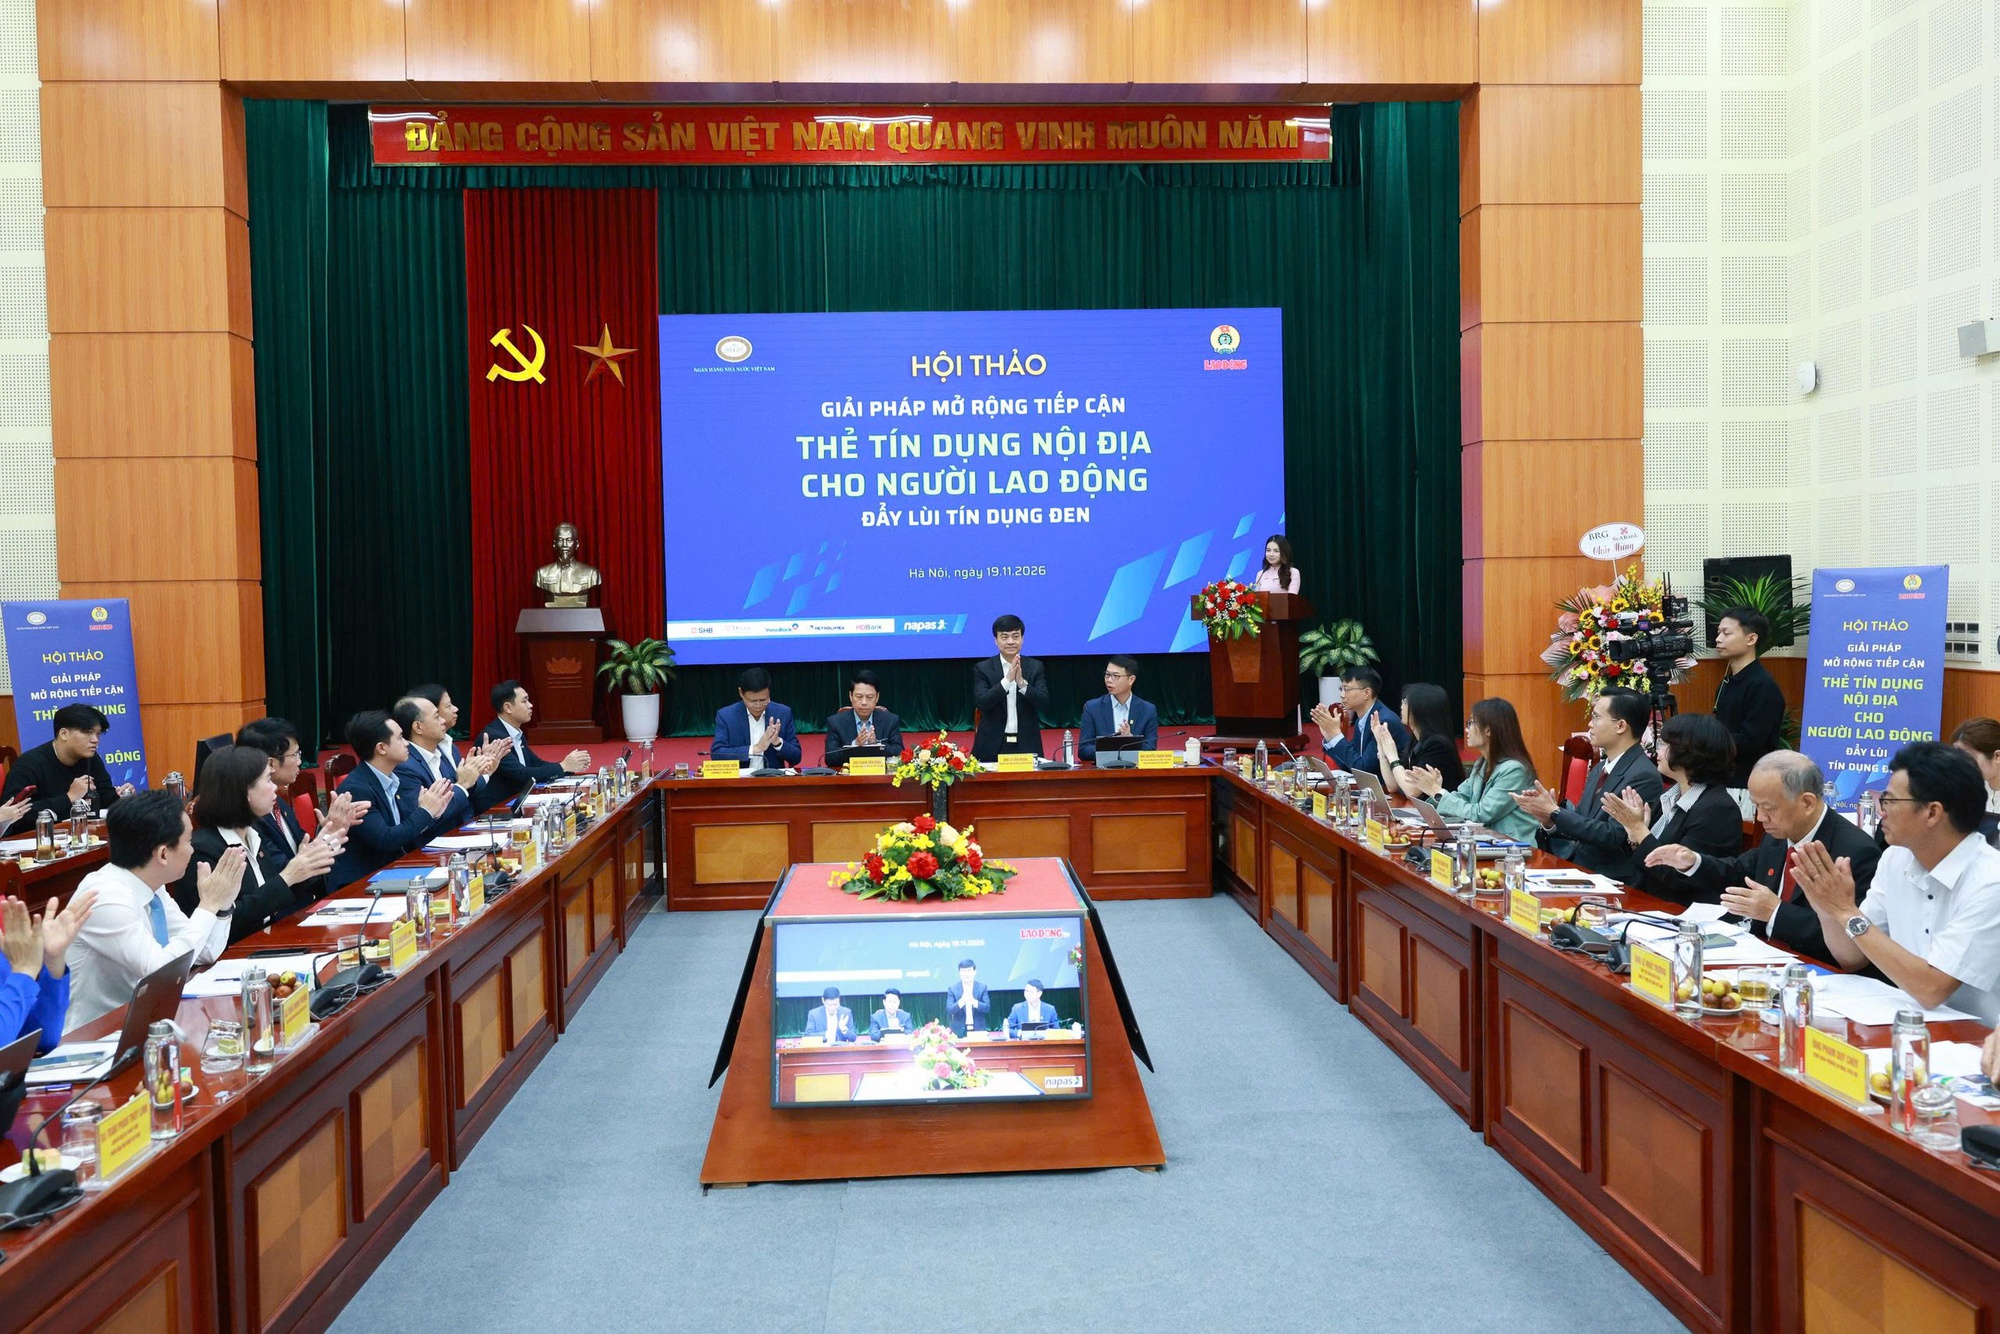
Hội thảo "Giải pháp mở rộng tiếp cận thẻ tín dụng nội địa cho người lao động, đẩy lùi tín dụng đen" - Ảnh: chinhphu.vn
Ngân hàng thay đổi cách tiếp cận, lấy khả năng trả nợ làm trọng tâm
Tại Hội thảo "Giải pháp mở rộng tiếp cận thẻ tín dụng nội địa cho người lao động, đẩy lùi tín dụng đen", tổ chức ngày 19/11, Phó Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Tiến Dũng nhấn mạnh, phát triển tài chính toàn diện không chỉ là mở rộng số người có tài khoản ngân hàng mà quan trọng hơn là giúp người dân, đặc biệt là người lao động và nhóm thu nhập thấp, tiếp cận các sản phẩm tài chính chính thức thuận tiện, an toàn, phù hợp và có chi phí hợp lý.
Dự thảo Đề án phát triển thanh toán không dùng tiền mặt giai đoạn 2027-2030, định hướng đến năm 2045 tiếp tục đặt trọng tâm vào hoàn thiện thể chế, phát triển thẻ nội địa, bảo đảm an ninh, an toàn thanh toán và mở rộng kết nối với các hệ thống thanh toán khác.
Theo Phó Thống đốc Phạm Tiến Dũng, thẻ tín dụng nội địa không đơn thuần là phương tiện thanh toán mà còn có thể giúp người dân mở rộng khả năng tiếp cận tín dụng chính thức, chủ động hơn trong các nhu cầu chi tiêu hợp pháp.
Đối với công nhân, người lao động, sản phẩm tài chính thuận tiện, minh bạch và phù hợp sẽ tạo thêm lựa chọn khi phát sinh nhu cầu chi tiêu cần thiết, thay vì tìm đến các nguồn vay không chính thức tiềm ẩn rủi ro.
Tuy nhiên, Phó Thống đốc lưu ý phát triển thẻ tín dụng nội địa không có nghĩa là khuyến khích vay tiêu dùng bằng mọi giá, bởi đây vẫn là hình thức cấp tín dụng gắn với nghĩa vụ hoàn trả của khách hàng.
"Mục tiêu cuối cùng không phải là phát hành nhiều thẻ, mà tạo điều kiện để người dân tiếp cận và sử dụng được sản phẩm tài chính chính thức, có trách nhiệm, phù hợp với nhu cầu và khả năng chi trả", Phó Thống đốc Phạm Tiến Dũng nhấn mạnh.
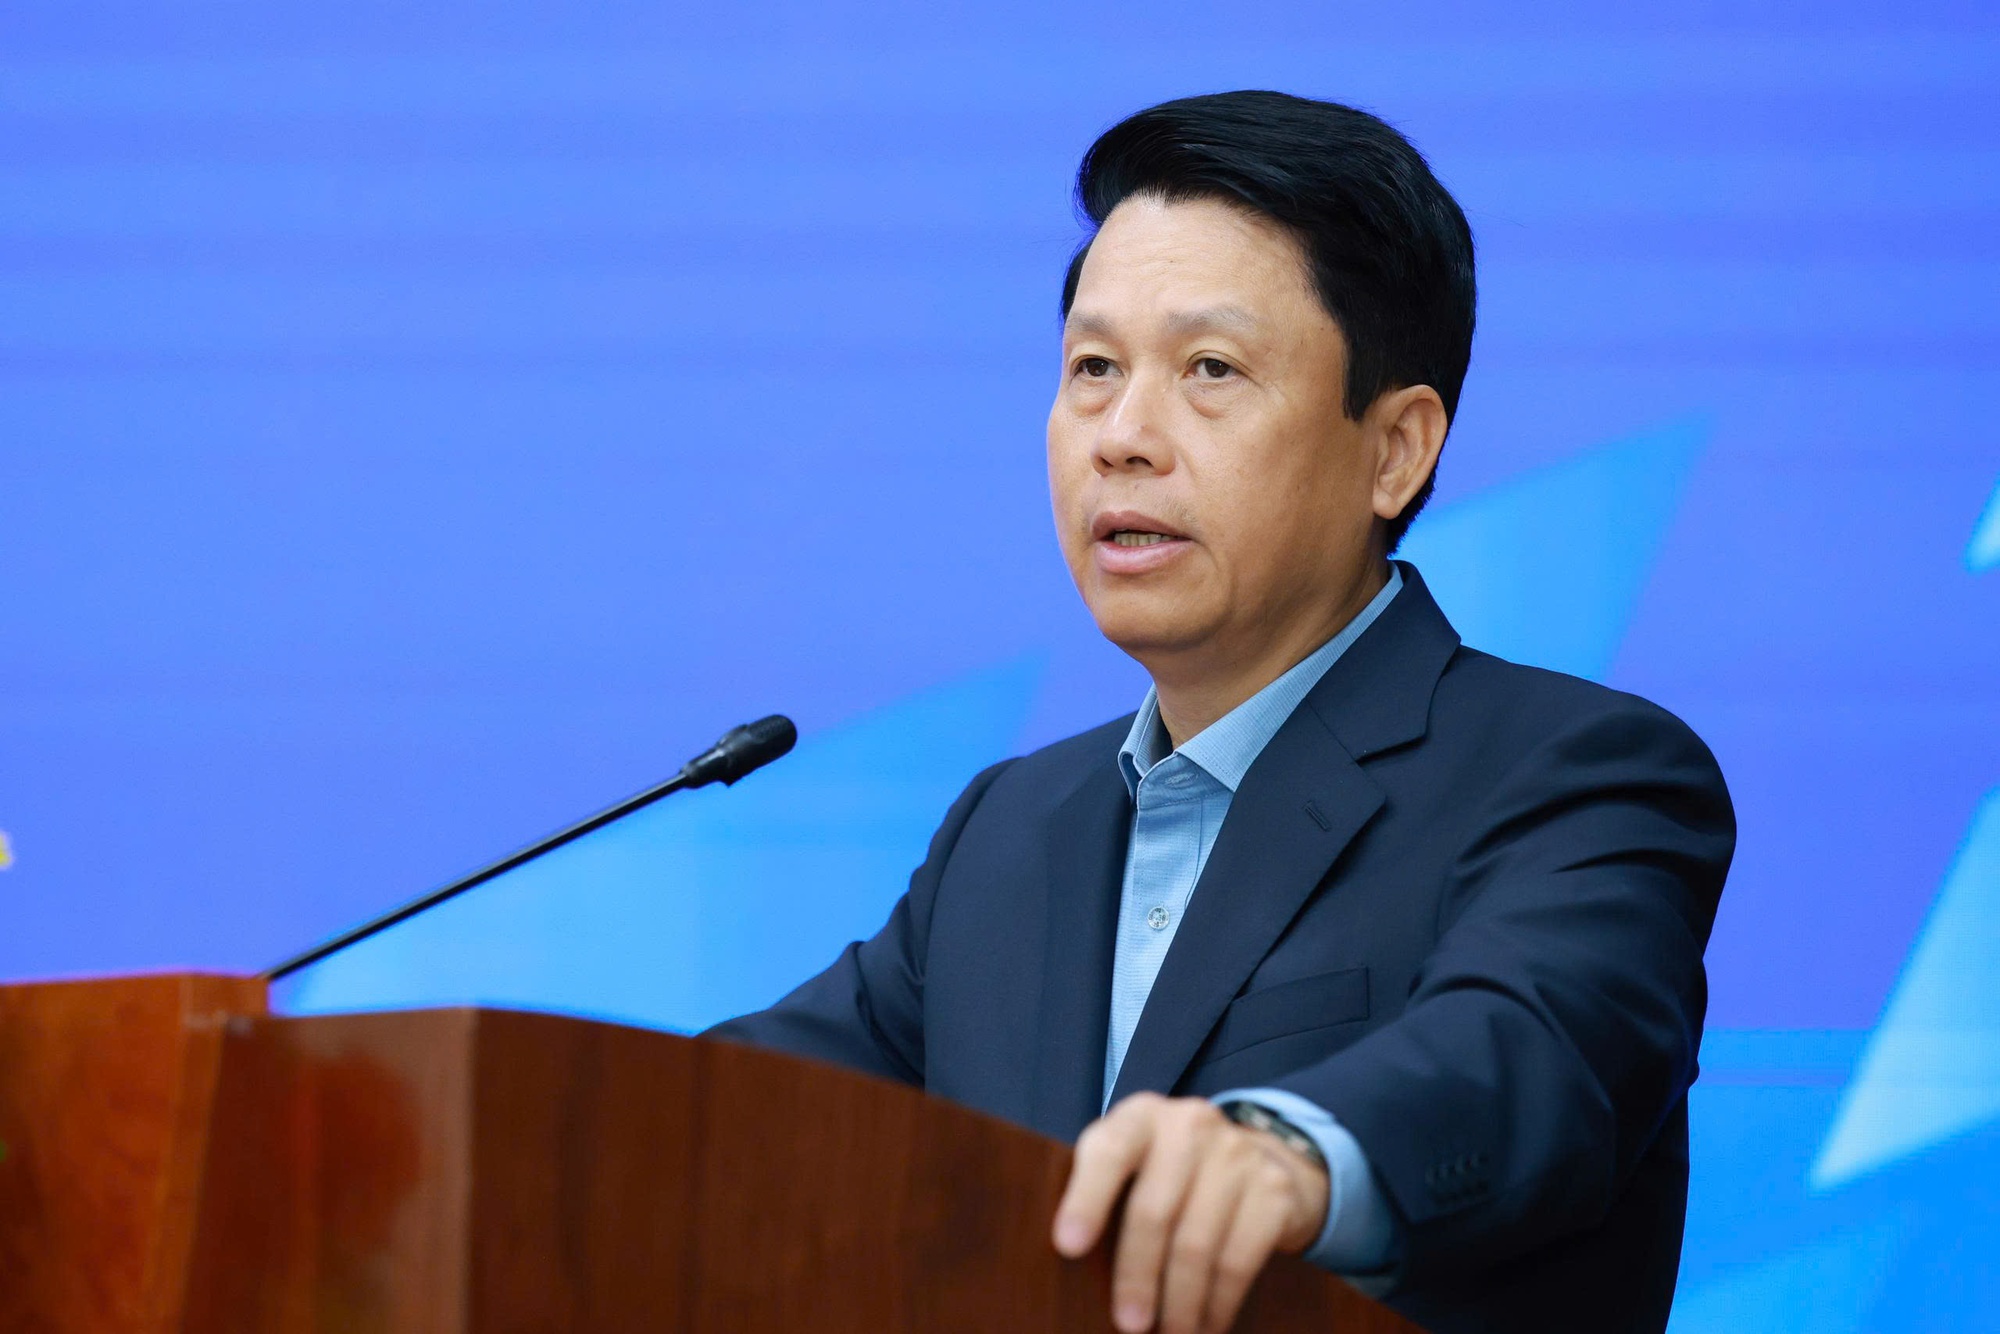
Phó Thống đốc NHNN Phạm Tiến Dũng phát biểu - Ảnh: chinhphu.vn
Theo đó, phát triển thẻ tín dụng nội địa cần gắn với ba mục tiêu: thúc đẩy thanh toán không dùng tiền mặt, mở rộng tài chính toàn diện và tăng khả năng tiếp cận tín dụng chính thức, góp phần phòng ngừa, đẩy lùi tín dụng đen.
Từ góc độ ngân hàng thương mại, ông Hoàng Hải Vương, Phó Tổng Giám đốc Nam A Bank cho rằng mở rộng tín dụng chính thức cho người lao động cần gắn với đặc điểm thu nhập và khả năng trả nợ của từng nhóm khách hàng.
Giải pháp được Nam A Bank đề xuất dựa trên nguyên lý "High-volume, high-tech". Trong đó, High-volume là tiếp cận thị trường theo nhóm khách hàng có đặc điểm tương đồng về ngành nghề, doanh nghiệp, khu công nghiệp, mức thu nhập và hình thức trả lương. High-tech là ứng dụng công nghệ, dữ liệu để cá thể hóa sản phẩm, giảm chi phí phục vụ và nâng cao năng lực đánh giá tín dụng.
Quá trình triển khai cần bắt đầu bằng việc phân nhóm khách hàng, lựa chọn một số doanh nghiệp hoặc khu công nghiệp quy mô lớn, có dữ liệu thu nhập tương đối đầy đủ để thí điểm. Hạn mức ban đầu phải phù hợp với thu nhập thực nhận, chi phí sinh hoạt và nghĩa vụ tài chính hiện hữu; ngày thanh toán cần tương thích với chu kỳ nhận lương, phí và lãi suất phải minh bạch.
Sau khi kiểm chứng hiệu quả, ngân hàng mới mở rộng sang các doanh nghiệp, khu công nghiệp và ngành nghề có đặc điểm tương đồng. Việc mở rộng phải đi cùng kiểm soát chất lượng tín dụng, tỷ lệ sử dụng thẻ và khả năng thanh toán đúng hạn.
Đặc biệt, đại diện Nam A Bank nhấn mạnh hạn mức tín dụng phải đặt trên cơ sở khả năng trả nợ thực tế, không lấy hạn mức tối đa làm mục tiêu. Sản phẩm cần có cơ chế tăng hạn mức theo lịch sử chi tiêu, trả nợ; chu kỳ thanh toán linh hoạt, ứng dụng giải pháp số và công khai phí, lãi suất.
Mở rộng hạ tầng, tiện ích thanh toán thẻ nội địa
Ở góc độ hạ tầng, ông Nguyễn Đăng Hùng, Phó Tổng Giám đốc NAPAS, cho biết hệ thống thanh toán thẻ nội địa Việt Nam đã trải qua nhiều giai đoạn phát triển. Đến nay, Việt Nam hoàn thành 100% chuyển đổi từ thẻ từ sang thẻ chip, với 84 triệu thẻ nội địa đang lưu hành.
NAPAS hiện phối hợp với các ngân hàng phát triển thẻ tín dụng nội địa. Đến nay, có hơn 50 tổ chức trực tiếp phát hành thẻ NAPAS, gồm các ngân hàng và công ty tài chính tiêu dùng.
Tuy nhiên, theo đại diện NAPAS, người lao động, đặc biệt là nhóm thu nhập thấp hoặc không ổn định, vẫn gặp khó khăn khi tiếp cận thẻ tín dụng do điều kiện cấp thẻ, thủ tục chứng minh thu nhập và hạn mức tín dụng. Khi phát sinh nhu cầu chi tiêu, một bộ phận có thể phải tìm đến các nguồn vay bên ngoài hệ thống tín dụng chính thức.
Trong khi đó, thẻ tín dụng nội địa có phí thường niên, phí rút tiền mặt thấp hơn nhiều so với thẻ tín dụng quốc tế, không có các chi phí ẩn như thanh toán xuyên biên giới hay chuyển đổi ngoại tệ.
Về tiện ích, thẻ tín dụng nội địa có các tính năng như chi tiêu trước, trả tiền sau, thời gian miễn lãi lên đến 55 ngày và thanh toán không tiếp xúc. NAPAS cũng phối hợp với các ngân hàng triển khai thẻ kép, tích hợp chức năng ghi nợ và tín dụng nội địa trên cùng một thẻ vật lý, như thẻ Lộc Việt phối hợp với Agribank.
Bên cạnh đó, NAPAS đã triển khai số hóa thẻ trên điện thoại di động thông qua NAPAS Tap and Pay. Người dùng có thể sử dụng thẻ làm nguồn tiền trên ví điện tử, ứng dụng, đồng thời linh hoạt điều chỉnh hạn mức và khóa thẻ.
Đối với hộ kinh doanh, tiểu thương, giải pháp SoftPOS cho phép sử dụng điện thoại thông minh làm thiết bị chấp nhận thanh toán thay cho máy POS truyền thống. Chủ thẻ cũng có thể chuyển đổi giao dịch sang trả góp ngay trên ứng dụng.
Theo đại diện NAPAS, người lao động có thể sử dụng thẻ tín dụng nội địa để thanh toán nhiều nhu cầu hằng ngày như giao thông công cộng, điện, nước, sinh hoạt phí, đặt xe công nghệ và vé xem phim.
"Hạ tầng thanh toán thẻ tín dụng nội địa đã sẵn sàng, song quá trình chuyển đổi cần được triển khai đồng bộ, gắn với mở rộng mạng lưới chấp nhận thanh toán và đa dạng hóa tiện ích", lãnh đạo NAPAS nhấn mạnh.
Anh Minh