Cục Thuế tỉnh Ninh Bình vừa có Quyết định số 2448 xử phạt vi phạm hành chính về thuế đối với Công ty Cổ phần Bê tông Phan Vũ Hà Nam (HOSE: FCM).
Theo quyết định, Công ty Cổ phần Bê tông Phan Vũ Hà Nam (địa chỉ tại Cụm công nghiệp Thi Sơn, phường Lý Thường Kiệt, tỉnh Ninh Bình) do ông Cao Văn Thái làm Giám đốc kiêm người đại diện theo pháp luật.
Quyết định được ban hành sau cuộc kiểm tra thuế đối với doanh nghiệp về thuế giá trị gia tăng (GTGT), thuế thu nhập doanh nghiệp (TNDN), thuế thu nhập cá nhân (TNCN), tình hình quản lý, sử dụng hóa đơn trong các năm 2022-2025.
Kết quả kiểm tra xác định Bê tông Phan Vũ Hà Nam đã khai sai chỉ tiêu trên phụ lục kèm theo tờ khai quyết toán thuế TNCN, đồng thời khai sai về thuế GTGT và thuế TNDN, dẫn đến thiếu số tiền thuế phải nộp.
Cơ quan thuế xác định hành vi của doanh nghiệp thuộc trường hợp vi phạm quy định về khai sai theo Luật Quản lý thuế và các quy định xử phạt vi phạm hành chính về thuế.
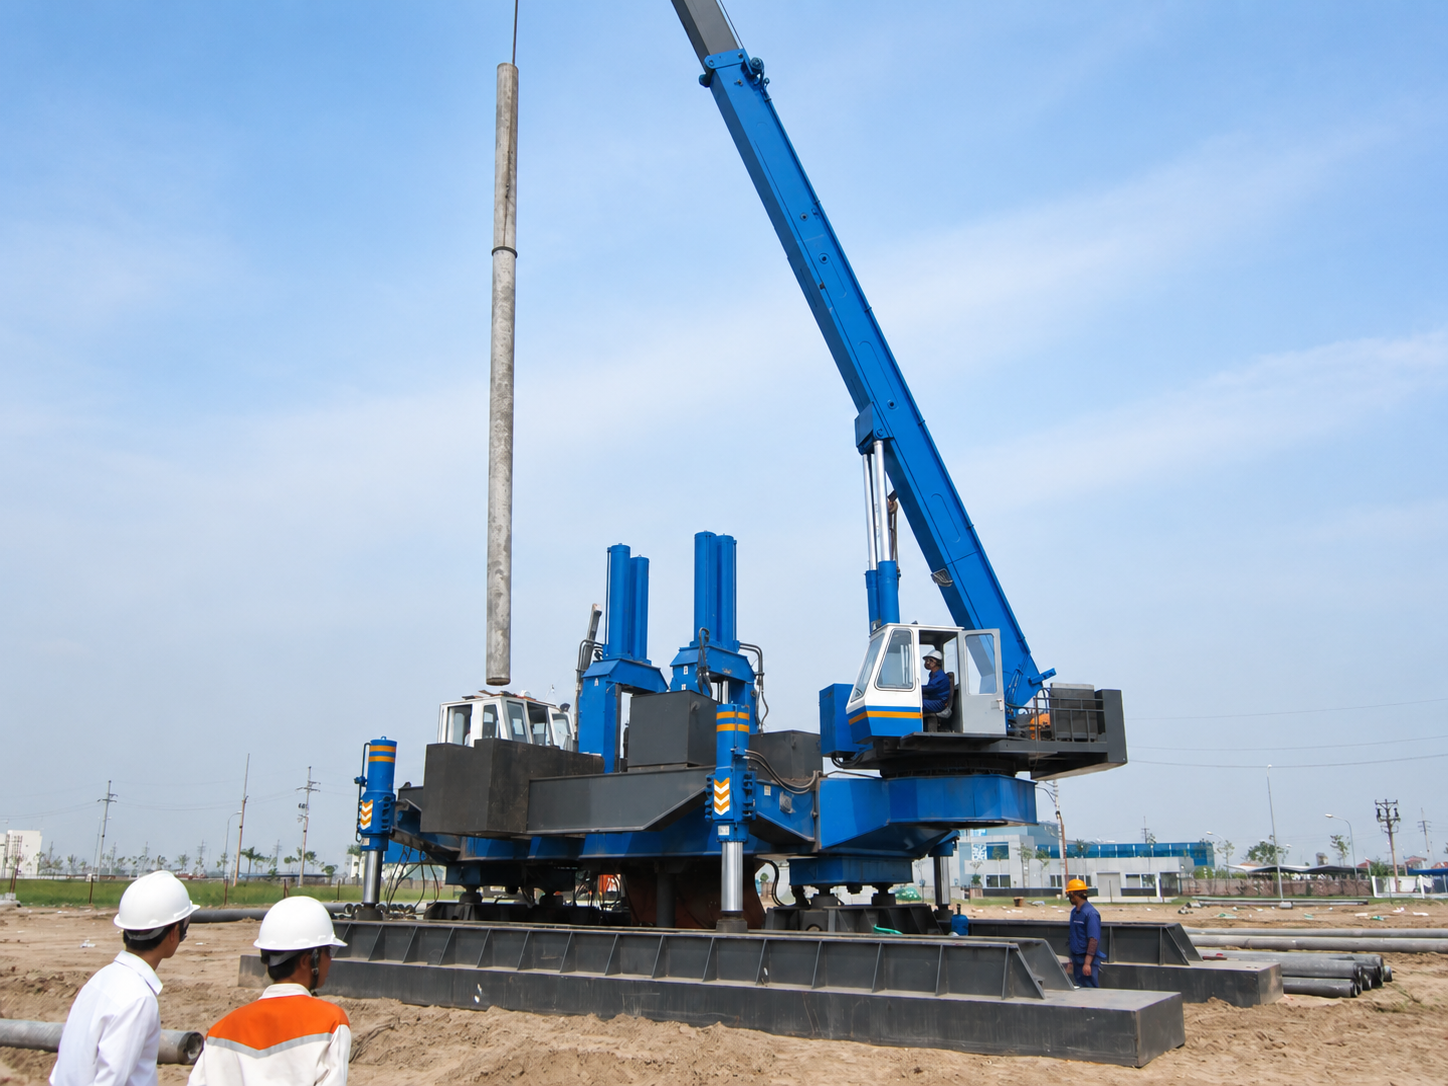
Bê tông Phan Vũ Hà Nam bị phạt hơn 34 triệu đồng, truy thu hơn 160 triệu đồng tiền thuế (Ảnh: FCM).
Với các vi phạm trên, Bê tông Phan Vũ Hà Nam bị xử phạt hành chính tổng cộng 34,19 triệu đồng. Trong đó, doanh nghiệp bị phạt 2 triệu đồng đối với hành vi khai sai chỉ tiêu trên phụ lục kèm theo tờ khai quyết toán thuế TNCN năm 2024 nhưng không liên quan đến việc xác định nghĩa vụ thuế.
Đối với hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp, doanh nghiệp bị phạt 32,19 triệu đồng, tương ứng 20% số tiền thuế khai thiếu theo quy định.
Bên cạnh tiền phạt, cơ quan thuế quyết định truy thu 160,95 triệu đồng tiền thuế phát hiện qua kiểm tra. Trong đó số thuế GTGT là 28,32 triệu đồng, thuế TNDN 132,554 triệu đồng và thuế TNCN 75.780 đồng.
Theo quyết định, công ty đã nộp đủ số tiền thuế truy thu vào ngân sách Nhà nước trước khi cơ quan thuế ban hành quyết định xử phạt.
Ngoài ra, doanh nghiệp phải nộp 42,875 triệu đồng tiền chậm nộp tiền thuế theo quy định. Khoản tiền này được xác định gồm 16.550 đồng tiền chậm nộp thuế GTGT, 30,79 triệu đồng tiền chậm nộp thuế TNDN và 12,068 triệu đồng tiền chậm nộp thuế TNCN.
Như vậy, tổng các khoản tiền phạt và tiền chậm nộp theo quyết định là khoảng 77,06 triệu đồng chưa bao gồm khoản thuế truy thu 160,95 triệu đồng mà doanh nghiệp đã nộp trước đó.
Về biện pháp khắc phục hậu quả khác, Cục Thuế tỉnh Ninh Bình yêu cầu Bê tông Phan Vũ Hà Nam khai lại hồ sơ quyết toán thuế TNCN năm 2024 theo quy định. Thời hạn thực hiện các biện pháp khắc phục hậu quả là 10 ngày kể từ ngày nhận được quyết định.
Trong bức tranh tài chính 6 tháng đầu năm 2026, doanh thu thuần của Bê tông Phan Vũ Hà Nam trên cả báo cáo tài chính riêng lẻ và hợp nhất đều tăng 17% so với cùng kỳ năm 2025. Theo doanh nghiệp, mức tăng này chủ yếu đến từ nhu cầu và sản lượng tiêu thụ cọc bê tông cho các công trình xây dựng tăng cao.
Tuy nhiên, lợi nhuận sau thuế lại giảm 13% so với cùng kỳ. Cụ thể, lợi nhuận sau thuế trên báo cáo tài chính riêng lẻ đạt 7,599 tỷ đồng, giảm 1,176 tỷ đồng so với mức 8,775 tỷ đồng cùng kỳ năm 2025. Trên báo cáo tài chính hợp nhất, lợi nhuận sau thuế đạt 7,590 tỷ đồng, giảm 1,173 tỷ đồng so với 8,763 tỷ đồng cùng kỳ.
Nguyên nhân chủ yếu được doanh nghiệp lý giải là lợi nhuận gộp giảm khoảng 40% do tỉ lệ giá vốn trên doanh thu tăng mạnh. Giá nguyên vật liệu đầu vào và chi phí nhiên liệu tăng cao, trong khi giá bán tại các hợp đồng đã ký trước đó chưa được điều chỉnh kịp thời để bù đắp phần chi phí phát sinh. Đây là nguyên nhân chính khiến lợi nhuận sau thuế 6 tháng đầu năm 2026 giảm so với cùng kỳ.
Công ty Cổ phần Bê tông Phan Vũ Hà Nam là nhà sản xuất cọc bê tông ly tâm dự ứng lực mang thương hiệu FECON Pile có đường kính lớn nhất miền Bắc từ 300mm đến 1.200mm với 2 dây chuyền sản xuất đạt 4.000m dài/ngày.
Sản phẩm FECON Pile hiện đang chiếm khoảng 30% thị phần cung cấp cọc của toàn thị trường miền Bắc. Các sản phẩm của Công ty đã được ứng dụng ở nhiều công trình lớn cấp quốc gia như Nhà máy lọc dầu Dung Quất, nhà máy Khí điện đạm Cà Mau, nhà máy khi điện Nhơn Trạch 1, Khu đô thị Phú Mỹ Hưng, hệ thống siêu thị Metro trên toàn quốc và các cảng Cái Lân, Hải Phòng, Tiên Sa, Sài Gòn.