Báo cáo Phác thảo Chiến lược Đầu tư 2027 với chủ đề "Dốc đứng Chân vững" của Trung tâm Phân tích và Tư vấn đầu tư SSI (SSI Research) đã đánh giá tình hình ngành Tài chính - Ngân hàng trong 9 tháng đầu năm 2026. Từ đó, báo cáo đưa ra nhận định về triển vọng ngành năm 2027 và một số mã cổ phiếu ngân hàng mà nhà đầu tư nên chú ý.
Cụ thể, trong 9 tháng đầu năm 2026, thị trường ghi nhận sự lệch pha khá rõ rệt giữa kết quả hoạt động và diễn biến giá cổ phiếu của ngành ngân hàng. Lợi nhuận trước thuế (LNTT) của các ngân hàng trong phạm vi theo dõi tăng trưởng khả quan 24% trong 6 tháng đầu năm, song vốn hóa toàn ngành lại giảm 4% so với đầu năm.
Nguyên nhân cốt lõi đằng sau diễn biến này xuất phát từ áp lực nguồn vốn, khi chênh lệch giữa tín dụng và huy động duy trì ở mức cao khiến lãi suất tăng lên và chi phí vốn trở thành yếu tố giới hạn chính thay vì hạn mức tín dụng.
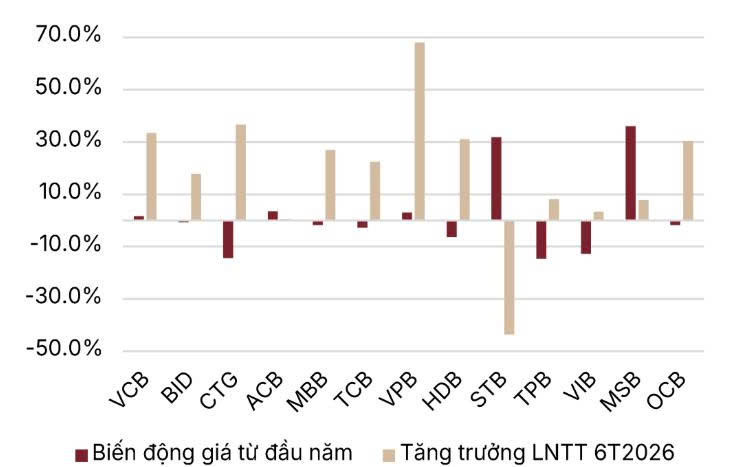
Sự lệch pha giữa kết quả hoạt động và diễn biến giá cổ phiếu của ngành ngân hàng (Nguồn: SSI Research).
Để bảo vệ biên lãi thuần (NIM), các ngân hàng đã tìm cách kéo dài kỳ hạn cho vay và phân bổ dòng vốn vào những tài sản mang lại lợi suất cao hơn. Tuy nhiên, nhịp phục hồi của NIM lên mức 3,22% trong quý II chỉ mang tính chất ngắn hạn, trong khi nửa cuối năm đòi hỏi sự cẩn trọng cao độ đối với cả biên lãi lẫn chất lượng tài sản.
Ngoài ra, lãi suất huy động trên thị trường đã có sự dịch chuyển tăng mạnh ở các nhóm ngân hàng để thu hẹp khoảng thiếu hụt và chuẩn bị nguồn vốn trung dài hạn cho các dự án lớn, kéo theo áp lực gia tăng lên lãi suất cho vay đầu ra.
Cụ thể, lãi suất huy động kỳ hạn 6 đến 12 tháng tăng lên khoảng 8,3% tại nhóm NHTMNN. Bên cạnh đó, con số ghi nhận từ 8,8% - 9,4% tại nhóm NNHTMCP hàng đầu và chạm ngưỡng 9,8% - 10% tại nhóm quy mô nhỏ.
Mặc dù vậy, bước sang quý III, sự gia tăng của giải ngân đầu tư công đã giúp dòng tiền từ ngân sách quay trở lại hệ thống, qua đó phần nào hạ nhiệt áp lực nguồn vốn khi tăng trưởng tiền gửi cộng dồn đạt 10,6% so với đầu năm và có thời điểm vượt tốc độ tăng trưởng tín dụng.
Về cơ cấu tín dụng, các nhà băng định hướng dòng vốn vào các nhóm khách hàng có lợi suất cao nhằm bù đắp chi phí vốn. Tăng trưởng tín dụng tính đến cuối tháng 9 đạt 11,59%, trong đó nhóm ngân hàng có hạn mức dồi dào tập trung mạnh vào cho vay chủ đầu tư bất động sản tăng 22% so với quý trước, dịch vụ tài chính và môi giới chứng khoán tăng 20%, cùng thương mại bán buôn và bán lẻ tăng 6%.
Trong khi đó, lĩnh vực xây dựng trở thành điểm sáng nhờ tốc độ giải ngân đầu tư công đạt 643 nghìn tỷ đồng, tương đương 62,9% kế hoạch cả năm tính đến cuối tháng 9, còn cho vay mua nhà ghi nhận sự chững lại do mặt bằng lãi suất thả nổi duy trì ở mức cao từ 12% - 19% và nguồn cung nhà ở phù hợp còn khan hiếm. Sự dịch chuyển sang các khoản vay trung và dài hạn với biên lợi suất mỏng đã giúp cải thiện lợi suất tài sản trong ngắn hạn nhưng đồng thời cũng làm gia tăng rủi ro trả nợ của khách hàng.
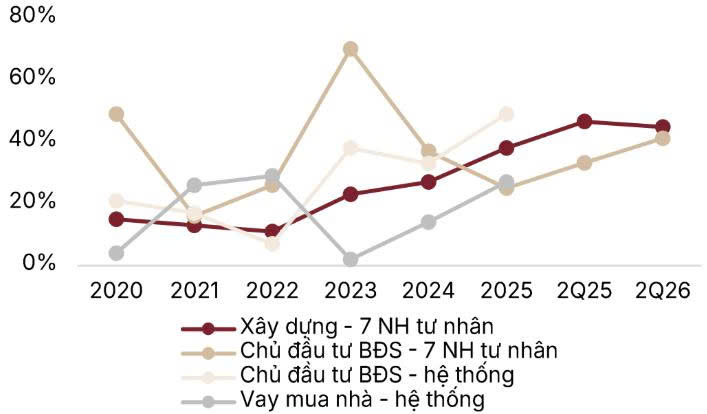
Dư nợ cho vay xây dựng và chủ đầu tư tại các ngân hàng trong phạm vi theo dõi (Nguồn: SSI Research).
Một nhận định khác từ SSI Research cho rằng những hệ quả từ việc bảo vệ biên lãi bắt đầu phản ánh rõ nét hơn vào chất lượng tài sản của toàn hệ thống. Tỉ lệ nợ xấu có xu hướng nhích lên từ 1,76% trong quý IV năm 2025 lên 1,88% trong quý I và đạt 1,97% vào quý II năm 2026, mức cao nhất trong quý II kể từ năm 2020, với tổng nợ xấu tăng 21,4% so với đầu năm.
Tỉ lệ nợ nhóm 2 cũng ghi nhận mức tăng vọt 31,6% so với đầu năm, trong đó Sacombank, HDBank và VPBank chiếm phần lớn mức tăng, báo hiệu áp lực chuyển nhóm nợ tiếp tục hiện hữu. Chi phí trích lập dự phòng được đẩy mạnh với nhóm NHTMNN tăng 17% và nhóm NHTMCP tăng 26,6% so với cùng kỳ, nhưng vẫn chậm hơn tốc độ hình thành nợ xấu mới. Kết quả là tỉ lệ bao phủ nợ xấu toàn hệ thống giảm xuống 83% vào cuối quý II năm 2026, mức thấp nhất kể từ năm 2018, dù nhóm NHTMNN vẫn duy trì bộ đệm vững chắc hơn ở mức 149%. Nợ xấu mới phát sinh chủ yếu tập trung ở nhóm khách hàng hộ gia đình, doanh nghiệp nhỏ và siêu nhỏ.
Nhìn chung trong năm 2027, các yếu tố tương tự sẽ tiếp tục chi phối. Trong đó, nguồn vốn vẫn là ràng buộc chính, NIM duy trì xu hướng giảm và chất lượng tài sản trở thành yếu tố quyết định.
Đáng chú ý, trong bối cảnh tăng trưởng tín dụng nhanh hơn huy động, các ngân hàng đối mặt với áp lực lớn về bảng cân đối kế toán. Nhiều nhà băng phải đẩy mạnh huy động vốn chủ sở hữu và vốn nợ để duy trì chỉ tiêu tăng trưởng.
Cụ thể, kế hoạch phát hành cổ phiếu của 8 ngân hàng lớn tại Việt Nam từ quý IV/2026 đến năm 2027 có tổng giá trị khoảng 144 nghìn tỷ đồng, tương đương khoảng 5,4 tỷ USD. Kế hoạch có sự góp mặt của các nhà băng như HDBank, VPB, MBB, VCB, BIDV, MSB, NVB và PVComBank.
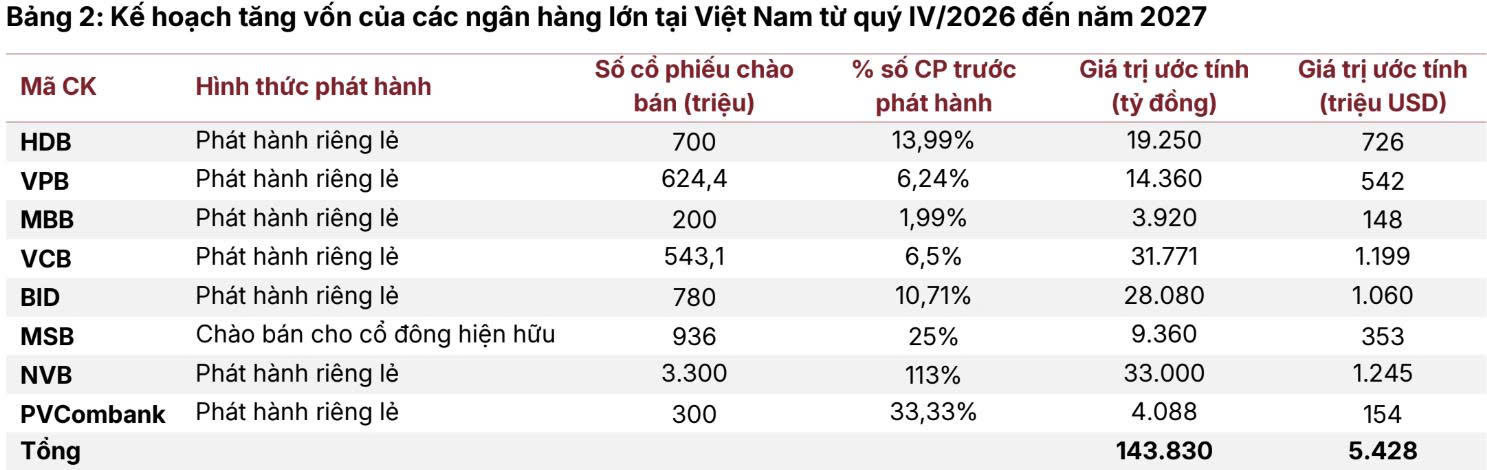
Nguồn: SSI Research.
Mặc dù quy mô này giúp tăng vốn chủ sở hữu niêm yết tăng khoảng 6,9% và được hỗ trợ bởi lợi nhuận giữ lại, con số này vẫn khá khiêm tốn so với nhu cầu đầu tư cơ sở hạ tầng giai đoạn 2026 - 2030. Để giảm bớt áp lực ngắn hạn, một số ngân hàng áp dụng phương pháp tính vốn dựa trên IRB nhằm nâng tỉ lệ an toàn vốn, tuy nhiên điều này cũng đi kèm rủi ro khi dựa trên tỉ lệ vỡ nợ lịch sử rất thấp từ các chủ đầu tư bất động sản.
Cuối cùng, SSI Research duy trì quan điểm chọn lọc kỹ càng và ưu tiên những ngân hàng có nền tảng phân bổ rủi ro hạ tầng tốt, năng lực huy động mạnh mẽ cùng khả năng đa dạng hóa nguồn thu vững chắc như TCB, MBB và VCB.
TCB có lợi thế từ khả năng đa dạng hóa thu nhập phí. MBB kết hợp năng lực tăng trưởng tín dụng mạnh với dư địa khai thác sâu hơn tệp khách hàng lớn, mặc dù tốc độ mở rộng nhanh đòi hỏi sự cải thiện về kỷ luật nguồn vốn. Trong khi đó, nền tảng huy động và dư địa trích lập dự phòng của VCB mang lại khả năng chống chịu tốt trong môi trường lãi suất cao.